
Hiçbir işletme bir sabah oturup beş ayrı tahsilat aracıyla çalışmaya karar vermez. Araçlar zamanla birikir. Önce siteye bir ödeme sayfası eklenir, sonra telefonda sipariş veren müşteri için ödeme linki gönderilmeye başlanır, geciken tahsilatlar için SMS hatırlatması devreye girer, mağazada QR kod okutulur. Her adım kendi başına makul bir karardır. Sorun, her aracın geride ayrı bir kayıt yüzeyi bırakmasıdır.
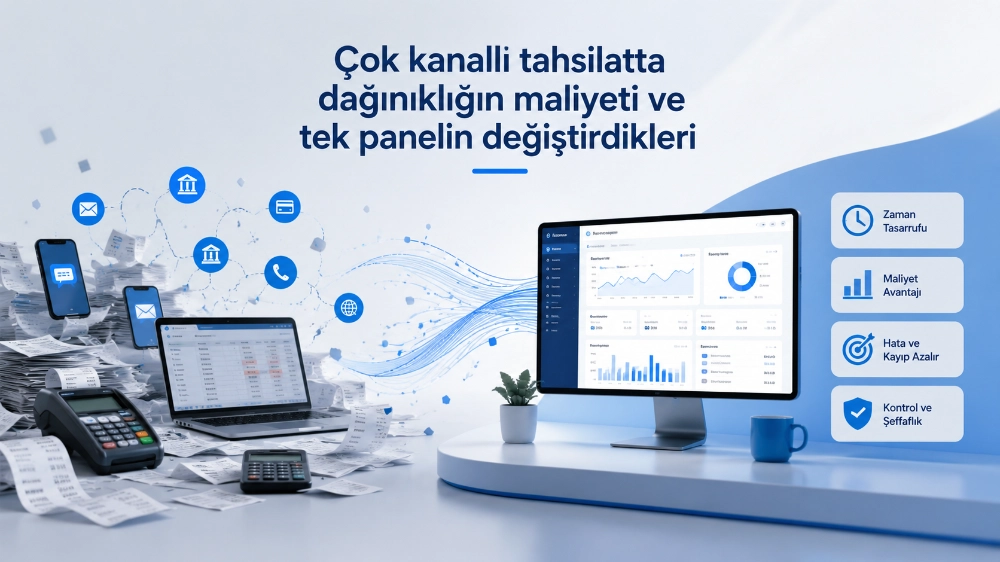
Bu dağınıklığın faturası araç ücretlerinde değil, kayıtları birbirine eşitlemeye harcanan mesaide çıkar ve üç kalemde toplanır: veriyi toplama, işlemleri eşleştirme ve sorunu geç fark etme. Kanalları tek panelde toplamak ilk iki kalemi büyük ölçüde ortadan kaldırır, üçüncüsünü kısaltır. Komisyon, muhasebe aktarımı ve veri kalitesi tarafında değiştirdiği şey ise sınırlıdır.
Dağınıklık nasıl oluşur
Eşitlenmesi gereken yüzey sayısı kanal sayısıyla birebir artmaz. Her kanal kendi kaydını üretir, buna tahsilatın düştüğü banka ve POS tarafındaki ekstreler eklenir. İki bankayla çalışan ve dört kanaldan ödeme alan bir işletmenin ay sonunda karşılaştırdığı yüzey sayısı dörtten fazladır.
Yüzeyler yalnızca sayıca artmaz, biçim olarak da ayrışır. Bir kanalın raporunda işlem müşteri adıyla, diğerinde sipariş numarasıyla, banka ekstresinde üye işyeri referansıyla görünür. Aynı tahsilatın üç ayrı adı olur. Kayıtları birleştiren kişinin işi de burada tanımlanır: veriyi okumak değil, hangi satırın hangi satırla aynı işlem olduğuna karar vermek.
Kaç yüzeyle çalışıldığını görmek için kısa bir sayım yeterlidir:
1. Ödeme alınan her kanalı tek tek yaz: site üzerinden ödeme, ödeme linki, SMS, e-posta, QR kod, abonelik, havale ve elden tahsilat.
2. Her kanalın kaydının nereden alındığını yanına ekle: panel, e-posta bildirimi, mesajlaşma uygulamasındaki yazışma, elle tutulan tablo.
3. Tahsilatın düştüğü banka ve POS ekstrelerini listeye ekle.
4. Toplamı çıkar. Bu sayı, her ay birbirine eşitlenmesi gereken yüzey sayısıdır.
Sayı üçün üzerine çıktığında mutabakat artık bir kontrol işi değil, bir derleme işidir. Aradaki fark önemlidir, çünkü kontrol işi hata bulmak için yapılır, derleme işi ise hatayı görebilmek için önce yapılması gereken hazırlıktır.
Maliyet hangi üç kalemde birikir
Toplama, en görünür kalemdir. Farklı yerlerden rapor indirmek, tarih aralıklarını hizalamak, kolonları eşleştirmek ve hepsini tek tabloya çevirmek her dönem baştan yapılır. Bu iş, hacim değişmese bile kanal ve ekstre sayısı arttıkça büyür.
Eşleştirme daha az fark edilir ama daha pahalıdır. İade edilen bir işlem, iptal edilmiş bir sipariş, kısmi ödeme ya da aynı müşterinin iki ayrı kanaldan yaptığı iki ödeme, hangi kaydın hangisini karşıladığını el yordamıyla bulmayı gerektirir. Eşleşmeyen her satır tek tek çözülür, bu yüzden kalem işlem adediyle birlikte artar.
Üçüncü kalem doğrudan bir mesai değil, bir zaman farkıdır. Başarısız tamamlanan bir ödeme, gönderildiği halde açılmamış bir link ya da hiç sonuçlanmamış bir tahsilat, kayıtlar birleştirilene kadar görünmez. Fark etme süresi uzadıkça müşteriye dönmek de zorlaşır, çünkü aradan geçen zaman hem müşterinin hem ekibin hafızasını siler.
| Maliyet kalemi | Nerede ortaya çıkar | Neyle birlikte büyür |
|---|---|---|
| Toplama | Dönem kapanışı ve raporlama hazırlığı | Kanal ve ekstre sayısı |
| Eşleştirme | İade, iptal, kısmi ödeme ve tekrarlayan tahsilatlar | İşlem adedi ve kanal çeşitliliği |
| Gecikme | Sonuçlanmamış ödemenin geç görülmesi | Kayıtların birleştirilme aralığı |
Üç kalemin ortak özelliği, hiçbirinin bütçede ayrı bir satır olarak görünmemesidir. Hepsi mevcut ekibin zamanından karşılanır ve bu yüzden karar anına kadar ölçülmez.
Tek panel neyi değiştirir
Bu noktada çok kanallı bir online tahsilat sistemi kurmanın işlevi ortaya çıkar. Böyle bir yapı tahsilat biçimlerini ortadan kaldırmaz, onları aynı işlem listesinin filtreleri haline getirir. Site üzerinden gelen ödeme, gönderilen ödeme linki, SMS ile istenen tutar ve mağazada okutulan QR kod tek kayıt düzeninde, aynı durum diliyle görünür.
Tahsilat.com tarafında sanal POS, Tahsilat.Link, SMS ve e-posta ile ödeme talebi, QR kod ile yerinde ödeme, abonelik ve Mağazam aynı hesap üzerinden yönetilir. Banka tarafında ise 25 entegre banka ve kuruluş aynı altyapı üzerinden bağlanır, yani kanal birleşmesi ödeme tarafındaki dağınıklığı da kapsar.
Burada bir ayrımı netleştirmek gerekir. Tahsilat.com, Lirbon Teknoloji ve Elektronik Ticaret A.Ş. markası olarak teknik ödeme altyapısı sağlar; ödeme kuruluşu veya elektronik para kuruluşu değildir. Panelde toplanan şey para değil kayıttır, çünkü tahsil edilen bedel işletmenin kendi banka hesabına aktarılır.
Birden fazla banka POS’uyla çalışan işletmede aynı mantık işlemin geçtiği tarafa uzanır. Pos Yönlendirme, hangi işlemin hangi POS üzerinden geçeceğini kural bazlı belirler, bir POS yanıt vermediğinde otomatik yedeklemeye geçer ve işlem öncesinde ön kontrol yapar. Böylece POS seçimi bir kişinin takip ettiği iş olmaktan çıkar.
Pratikte değişen üç şey vardır. Bir müşterinin ödemesi aranırken kanal tahmin edilmez, tek listede aranır. Dönem kapanışında indirilecek rapor sayısı azalır. Aynı işlemin farklı kaynaklardaki farklı adları yerine tek bir işlem kimliği kalır. Bunların hiçbiri tahsilat hacmini artırmaz; ekibin aynı hacmi daha az adımla yönetmesini sağlar.
Tek panelin çözmediği kalemler
Birleştirme, tahsilat operasyonunun her sorununu kapatmaz. Kararı doğru vermek için dışarıda kalan kalemleri baştan bilmek gerekir.
• Banka komisyonu ayrı bir kalemdir. Komisyon oranları işletmenin bankasıyla yaptığı sanal POS sözleşmesine göre belirlenir, panel bu oranı belirlemez.
• Muhasebe entegrasyonu ürünün içinde gelmez. B2B ve B2C ürünü muhasebe entegrasyonlarını içermez, dolayısıyla muhasebe programına aktarım ayrıca planlanması gereken bir başlıktır.
• Veri kalitesi paneli aşmaz. Açıklaması boş bırakılmış ya da yanlış referansla gönderilmiş bir tahsilat, tek panelde de eksik kayıt olarak durur.
• Ücretlendirmede ayrım vardır. Aylık paket ücreti yalnızca Pos Yönlendirme ve B2B bayi tahsilatı için geçerlidir; sadece sanal POS başvurusu yapan işletmeden paket ücreti alınmaz.
Paket tarafındaki tutarlar sitede yayındadır. Pro paket 2.500 TRY/ay + KDV karşılığında 500 işlem ve 2.500.000 TRY, Pro+ paket 3.500 TRY/ay + KDV karşılığında 1.000 işlem ve 3.500.000 TRY işlem hakkı tanır. Daha yüksek hacim Enterprise tarafında teklifle belirlenir. Hesap onayından itibaren 30 gün süren ücretsiz paket ise 250 işlem ve 1.000.000 TRY sınırıyla çalışır. Limitlerin işlem adedi ve işlem tutarı üzerine kurulduğuna dikkat etmek gerekir; bağlanan banka veya POS sayısı üzerinde sınır yoktur ve POS başına ek ücret alınmaz.
Birleştirme kararı hangi eşikte anlamlı olur
Sabit bir kanal sayısı eşiği yoktur. Karar, yukarıdaki sayımın sonucuna ve o sayımın kimin zamanından karşılandığına bakılarak verilir. Aşağıdaki belirtiler, dağınıklığın artık araç değil süreç sorunu haline geldiğini gösterir:
• Dönem kapanışı bir kişinin gününün belirgin bir bölümünü alıyorsa.
• Tek bir müşterinin ödemesini bulmak birden fazla ekranda arama gerektiriyorsa.
• Aynı tahsilatı iki farklı kişi iki farklı yerde takip ediyorsa.
• Sonuçlanmamış ödemeler ancak müşteri hatırlattığında fark ediliyorsa.
• Yeni bir satış kanalı açma fikri, kaydının nasıl tutulacağı belirsiz olduğu için erteleniyorsa.
Tersi de doğrudur. Tek kanaldan, tek bankayla ve günde birkaç işlemle çalışan bir işletmede birleştirme çabası kendi maliyetini çıkarmayabilir. Panele geçmenin de bir öğrenme ve süreç değiştirme bedeli vardır; küçük hacimde bu bedel geri dönmeyebilir. Kanal sayısı artmadan yapılan taşıma, çözülmemiş bir sorunu erken çözmek değil, olmayan bir sorunu satın almaktır.
Denemenin önündeki eşiği düşüren şey, kurulum ücreti ve taahhüt bulunmaması, ücretlendirmenin yalnızca başarılı işlemler üzerinden yapılması ve başvurunun ücretsiz olmasıdır. Bu koşullar kararın doğru olduğunu göstermez, yalnızca yanlış çıkması halinde geri dönüşün ucuz olduğunu gösterir.
Sık sorulan sorular
Farklı bankalarla çalışan bir işletme tek panelde kalabilir mi
Kalabilir. Pos Yönlendirme paketlerinde sınır işlem adedi ve işlem tutarı üzerinedir; bağlanan banka veya POS sayısında sınır yoktur ve POS başına ek ücret alınmaz. Bankayla yapılan sanal POS sözleşmeleri ise kendi koşullarıyla yürümeye devam eder.
Tek panele geçerken mevcut kanalları hemen kapatmak gerekir mi
Gerekmez, geçiş kademeli yapılabilir. Ancak geçiş süresince aynı işlem hem eski hem yeni yüzeyde takip edileceği için dağınıklık maliyeti geçici olarak artar. Bu yüzden kanalları teker teker ve her birini tamamlayarak taşımak, hepsini aynı anda yarım bırakmaktan daha az iş çıkarır.
Tek panel en çok kimin iş yükünü azaltır
Kaydı derleyen taraf, yani muhasebe öncesi hazırlığı yapan kişi. İkinci sırada müşteriyle konuşan ekip gelir, çünkü ödemenin geçip geçmediği sorusunun cevabı tek ekranda görünür hale gelir. Satış tarafındaki etki ise dolaylıdır ve yeni kanal açmanın operasyonel yükünün azalmasıyla ortaya çıkar.